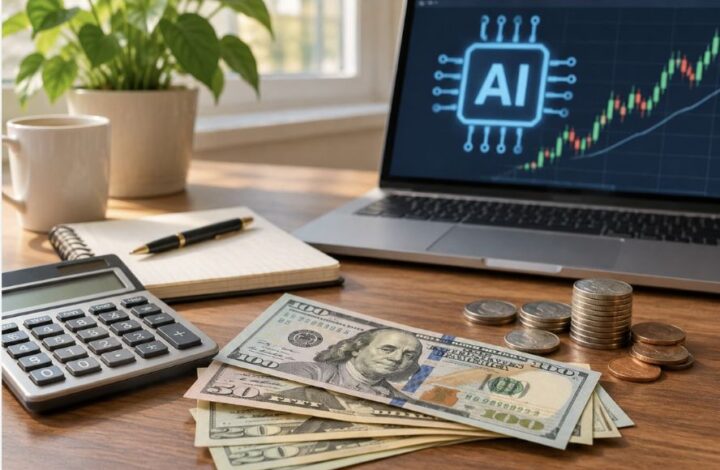
Inteligjenca artificiale mund të sjellë një epokë mirëqenieje të jashtëzakonshme, por edhe papunësi, përqendrim të pasurisë dhe kriza të mëdha financiare. Në një analizë të publikuar nga revista amerikane The Atlantic, gazetari Ross Andersen shqyrton se çfarë mund të ndodhë me kursimet, investimet dhe pronat e njerëzve nëse sistemet e avancuara të AI-së e transformojnë ekonominë gjatë viteve të ardhshme.
Në artikullin e publikuar më 28 tetor 2026, Andersen argumenton se pasiguria rreth zhvillimit të inteligjencës artificiale po ngre pyetje të reja edhe për financat personale.
Sipas tij, problemi është se skenarët e mundshëm për të ardhmen janë jashtëzakonisht të ndryshëm dhe secili prej tyre do të kërkonte një strategji tjetër financiare.
Autori diskuton disa mundësi, pa pretenduar se ndonjëra është e sigurt.
Skenari i parë: Inteligjenca artificiale i bën pothuajse të gjitha produktet shumë të lira
Në skenarin më optimist, AI mund të sjellë përparime të jashtëzakonshme shkencore dhe rritje të produktivitetit.
Andersen i referohet vizionit të Dario Amodeit, drejtorit ekzekutiv të Anthropic, sipas të cilit inteligjenca artificiale mund t’i përshpejtojë ndjeshëm zbulimet shkencore.
Në një të ardhme të tillë, sistemet inteligjente mund të kontribuojnë në trajtimin e sëmundjeve të rënda, ndërsa automatizimi mund t’i ulë ndjeshëm kostot e prodhimit dhe të shërbimeve.
Autori rikujton edhe një bisedë me Sam Altmanin, drejtorin ekzekutiv të OpenAI-së.
Altman kishte përshkruar një të ardhme ku robotët e furnizuar me energji diellore mund të ndërtojnë pothuajse çdo lloj shtëpie me kosto shumë të ulët.
Sipas këtij vizioni, njerëzit mund të kenë qasje në një standard jetese që sot konsiderohet shumë i lartë.
Por edhe në një botë të tillë, disa pasuri do të mbeten të rralla.
Pse pronat në vende të veçanta mund ta ruajnë vlerën?
Andersen argumenton se, edhe nëse ndërtimi i shtëpive bëhet shumë i lirë, vendndodhjet më të dëshiruara nuk mund të shumëfishohen pafundësisht.
Për shembull, toka në bregdetin e Santa Barbarës në Kaliforni ose në lagjen West Village të Manhattanit është e kufizuar.
Autori përmend konceptin ekonomik të të mirave pozicionale, vlera e të cilave lidhet me rrallësinë dhe statusin që ato ofrojnë.
Në këtë skenar, pronat në vendndodhje të kërkuara dhe objektet e rralla të koleksionit mund ta ruajnë vlerën edhe nëse produktet e tjera bëhen shumë më të lira.
Ai përmend si shembuj objekte historike, vepra arti dhe sende të koleksionueshme.
Megjithatë, kjo është pjesë e një skenari hipotetik dhe jo garanci se çmimet e pronave ose koleksioneve do të rriten.
Skenari i dytë: AI krijon papunësi dhe pasiguri për shtresën e mesme
Skenari tjetër që trajton The Atlantic është më pak optimist.
Autori i referohet një koncepti të përshkruar nga Molly Kinder, ish-studiuese në Brookings Institution, e cila e quan këtë periudhë të mundshme messy middle, apo një fazë të çrregullt tranzicioni ekonomik.
Në këtë skenar, inteligjenca artificiale mund të automatizojë gjithnjë e më shumë punë, por përfitimet ekonomike nuk shpërndahen menjëherë te të gjithë.
Punonjësit mund të përballen me paga që nuk rriten, më pak vende pune për fillestarët dhe vështirësi në avancimin e karrierës.
Edhe punonjësit me arsim të lartë mund të kalojnë një pjesë gjithnjë e më të madhe të ditës duke kontrolluar punën e prodhuar nga AI.
Sipas Andersenit, kjo mund të krijojë një situatë ku njerëzit ende kanë kredi për banesa, shpenzime familjare dhe përgjegjësi financiare, por siguria e të ardhurave dobësohet.
Kursimet për pension mund të bëhen edhe më të rëndësishme
Në këtë skenar, autori shqyrton rrezikun që njerëzit të detyrohen të përdorin kursimet e pensionit për të mbuluar shpenzimet e përditshme.
Ai thekson se tërheqja e parakohshme e këtyre kursimeve mund të zvogëlojë përfitimin nga rritja afatgjatë e investimeve.
Për punonjësit amerikanë, ai përmend llogaritë 401(k) dhe Roth IRA, të cilat përdoren për kursime pensionale.
Andersen sugjeron se, në një periudhë të tillë pasigurie, mbajtja nën kontroll e shpenzimeve dhe gatishmëria për të ndryshuar vendbanimin ose punën mund t’i ndihmojnë njerëzit të përshtaten.
Megjithatë, këto janë mundësi që autori i shqyrton brenda skenarit të tij, jo këshilla universale për çdo familje.
Skenari i tretë: Pasuria përqendrohet te pronarët e kompanive të AI-së
Një mundësi tjetër është që inteligjenca artificiale të krijojë pasuri të jashtëzakonshme, por shumica e përfitimeve të përfundojë te një numër relativisht i vogël investitorësh.
Në këtë skenar, kompanitë që zhvillojnë modelet më të avancuara mund të bëhen ndër bizneset më të vlefshme në histori.
Andersen përmend OpenAI dhe Anthropic, të cilat në kohën e publikimit të artikullit ishin kompani private.
Kjo e bën më të vështirë për investitorët e zakonshëm blerjen e drejtpërdrejtë të aksioneve të tyre.
Autori sjell edhe një shembull të pazakontë nga Kalifornia.
Një pronar shtëpie në Sonoma County kishte ofruar një zbritje prej 500 mijë dollarësh për blerësit që mund ta paguanin pronën me aksione të Anthropic.
Sipas Andersenit, ky rast tregon se sa të kërkuara janë bërë pjesëmarrjet në kompanitë që zhvillojnë inteligjencë artificiale.
Fondi që fitoi mbi 400%, por më pas pësoi humbje të mëdha
Artikulli ndalet edhe te Leopold Aschenbrenner, një ish-studiues i OpenAI-së që themeloi fondin e investimeve Situational Awareness.
Në vend që të investonte vetëm në një kompani të inteligjencës artificiale, Aschenbrenner u përqendrua te bizneset që mund të përfitonin nga zhvillimi i AI-së, pavarësisht se cila kompani do të dominonte tregun.
Sipas The Atlantic, fondi kishte regjistruar rritje prej më shumë se 400 për qind gjatë vitit.
Por gjatë një rënieje të tregut, portofoli i tij i aksioneve publike humbi më shumë se dy të tretat e vlerës.
Aschenbrenner u detyrua të shiste pjesën më të madhe të këtij portofoli në një transaksion të vetëm.
Rasti ilustron rreziqet e investimeve të përqendruara në sektorë me luhatje të mëdha, edhe kur investitori ka identifikuar saktë një prirje teknologjike afatgjatë.
Megjithatë, rënia e portofolit të aksioneve publike nuk duhet ngatërruar automatikisht me humbjen e së njëjtës përqindje të vlerës totale të fondit.
Po nëse AI shkakton një sulm të madh ndaj bankave?
Një tjetër skenar që shqyrton revista lidhet me sigurinë e sistemit financiar.
Andersen përmend paralajmërimet se sistemet e avancuara të inteligjencës artificiale mund t’i bëjnë sulmet kibernetike më të fuqishme.
Në një skenar ekstrem, një sulm ndaj bankave mund të shkaktojë ndërprerje të shërbimeve ose të komprometojë të dhënat për gjendjen e llogarive të klientëve.
Autori citon Greg Jensen, drejtues investimesh në fondin Bridgewater Associates, i cili ka paralajmëruar për rrezikun e një incidenti të madh financiar të lidhur me AI-në.
Revista përmend se disa institucione financiare përdorin sisteme rezervë, duke ruajtur të dhëna të koduara në sisteme të izoluara nga rrjetet e zakonshme.
Megjithatë, autori shqyrton edhe mundësinë që teknologjitë e ardhshme të sulmeve kibernetike t’i sfidojnë këto masa mbrojtëse.
Para të gatshme, dokumente dhe kursime në disa institucione
Në këtë kontekst, Andersen paraqet disa mënyra të mundshme për t’u përgatitur ndaj ndërprerjeve të mëdha financiare.
Ai përmend ruajtjen e dokumenteve të rëndësishme financiare edhe në formë fizike, shpërndarjen e kursimeve në më shumë se një bankë ose institucion financiar dhe mbajtjen e një sasie të kufizuar parash të gatshme për emergjenca.
Artikulli shqyrton edhe arin si një formë të mundshme të ruajtjes së vlerës.
Megjithatë, autori thekson se ari ka vështirësi praktike, përfshirë ruajtjen e sigurt, rrezikun e vjedhjes dhe përdorimin e tij në transaksione të vogla.
Këto masa nuk garantojnë mbrojtje nga një krizë e rëndë financiare dhe nuk eliminojnë rreziqet e zakonshme të investimit.
Po nëse ndodh një katastrofë shumë më e madhe?
Në pjesën e fundit të analizës, Andersen trajton skenarë më ekstremë, përfshirë përdorimin keqdashës të AI-së në sulme biologjike ose ushtarake.
Ai përmend njerëzit që përgatiten për katastrofa duke blerë prona të izoluara, duke grumbulluar furnizime dhe duke ndërtuar strehimore.
Megjithatë, sipas autorit, edhe këto strategji kanë kufizime.
Në një krizë të madhe, mund të jetë e vështirë të arrihet te një strehimore e largët ose të sigurohen furnizime për një kohë të gjatë.
Andersen citon studiues që argumentojnë se jetesa në komunitete të qëndrueshme, ku njerëzit bashkëpunojnë dhe ndihmojnë njëri-tjetrin, mund të jetë një formë më e dobishme përgatitjeje ndaj krizave.
A ka kuptim të heqim dorë nga kursimet për të ardhmen?
Artikulli përmend edhe njerëz që besojnë se zhvillimi i inteligjencës artificiale do të çojë drejt zhdukjes së njerëzimit.
Andersen citon Nate Soares, presidentin e Machine Intelligence Research Institute, i cili ka deklaruar se ka ndaluar së kursyeri për pension, sepse nuk pret që bota të vazhdojë të ekzistojë.
Megjithatë, autori thekson shprehimisht se kjo nuk është këshillë financiare.
Në një skenar të zhdukjes totale të njerëzimit, asnjë investim nuk do të kishte më rëndësi.
Por ky është skenari më ekstrem i diskutuar në artikull dhe nuk ka prova se ai do të ndodhë.
Cila është strategjia më e mirë financiare në epokën e AI-së?
Analiza e The Atlantic nuk ofron një përgjigje të vetme.
Nëse inteligjenca artificiale krijon bollëk ekonomik, disa asete të rralla mund të ruajnë vlerë.
Nëse shkakton tronditje në tregun e punës, qëndrueshmëria financiare dhe ruajtja e kursimeve mund të bëhen më të rëndësishme.
Nëse krijon pasuri të përqendruar te disa kompani, investitorët do të përballen me vështirësinë për të identifikuar fituesit dhe për të menaxhuar rrezikun.
Ndërsa në rastin e krizave të mëdha kibernetike ose shoqërore, rëndësi mund të kenë edhe përgatitja praktike dhe marrëdhëniet me komunitetin.
Përfundimi kryesor i analizës është se inteligjenca artificiale mund ta ndryshojë thellësisht mënyrën se si krijohet, shpërndahet dhe ruhet pasuria. Por pasiguria është aq e madhe sa asnjë strategji e vetme financiare nuk mund të garantojë mbrojtje ndaj të gjithë skenarëve të mundshëm.